 하나로통운
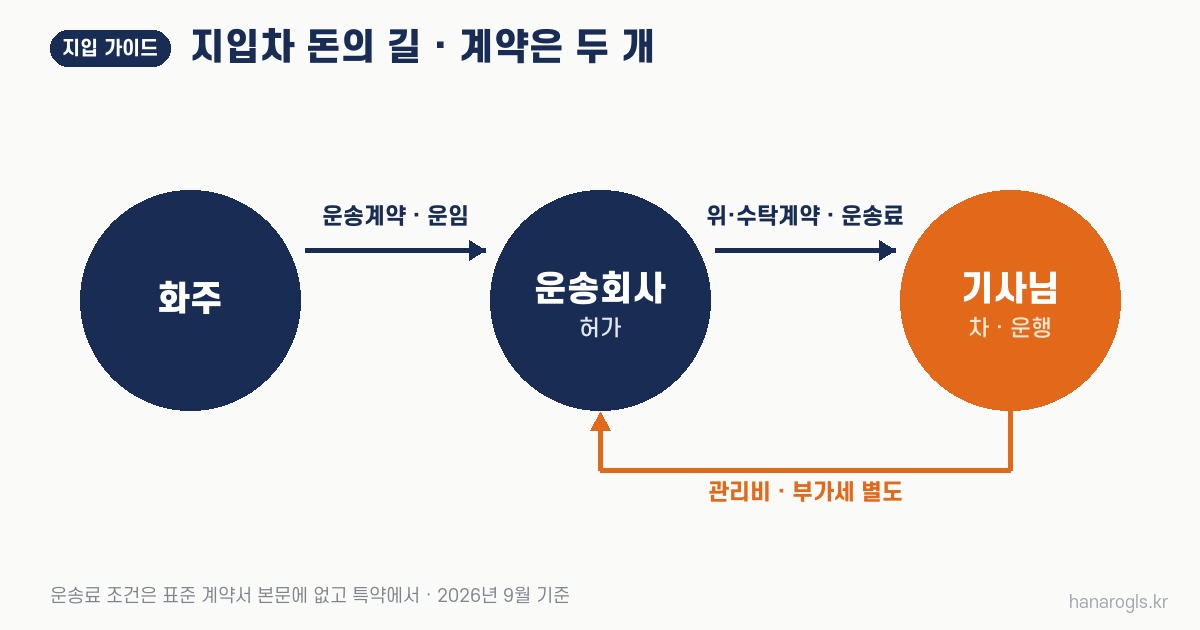
지입차란 기사님이 값을 치른 화물차를 운송사업 허가를 가진 회사 이름으로 등록하고, 그 회사와 맺은 위·수탁계약에 따라 짐을 나르는 차입니다. 돈의 길로 보면 운임은 화주에서 운송회사를 거쳐 기사님께 내려오고, 기사님은 회사에 관리비를 냅니다. 낱말 뜻과 법에서 부르는 이름은 지입 뜻 문답에 있으니, 여기서는 세 쪽 사이에서 돈과 일이 어떻게 오가는지를 따라갑니다.
세 쪽이 맺는 계약은 두 개입니다
첫째는 화주와 운송회사가 맺는 운송계약입니다. 법은 남의 요구에 따라 화물차로 짐을 삯을 받고 나르는 일을 운송사업이라 부르고, 이 일은 허가를 받은 사업자가 합니다. 그래서 운임의 크기와 지급 날짜는 먼저 화주와 운송회사 사이에서 정해지고, 그 돈도 운송회사로 들어옵니다.
둘째는 운송회사와 기사님이 맺는 위·수탁계약입니다. 회사가 차량과 경영의 일부를 기사님께 맡기는 약속이고, 법은 이렇게 일하는 분을 개인 운송사업자와 함께 화물을 직접 운송하는 화물차주로 묶어 부릅니다. 기사님이 받는 운송료는 이 둘째 계약을 통해 회사에서 나옵니다. 화주의 일감이 첫째 계약으로 회사에 들어오고 둘째 계약으로 기사님께 닿는 것, 이것이 지입 구조의 기본 틀입니다.
회사가 기사님 차를 두는 까닭 — 직접 운송 의무
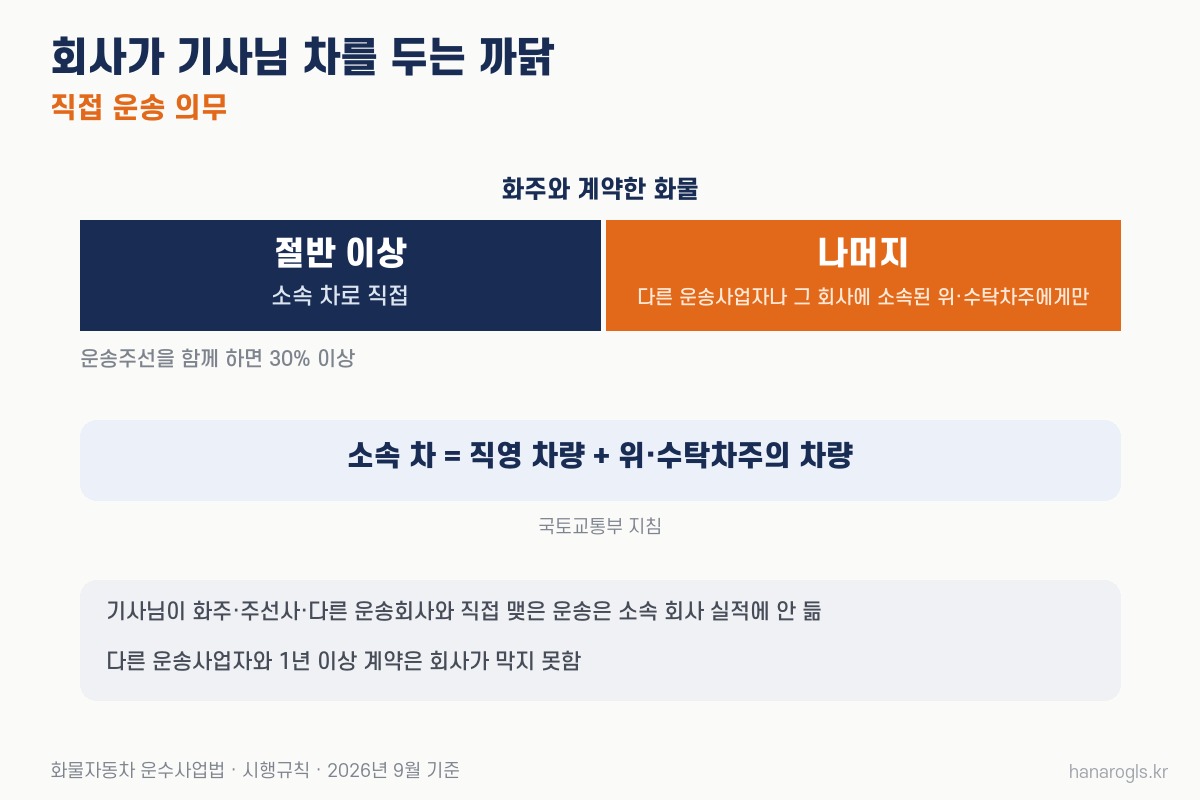
회사 쪽에도 이 틀을 지킬 까닭이 법에 있습니다. 일반화물 운송사업자는 화주와 계약한 화물 가운데 한 해 절반 이상을 자기 소속 차로 직접 날라야 하고, 운송주선사업을 함께 하는 회사는 운송계약과 주선계약 화물을 합쳐 30% 이상입니다. 국토교통부 지침은 이 소속 차에 회사 직영 차량과 위·수탁차주의 차량을 함께 넣습니다. 기사님 차가 나른 짐이 회사가 직접 운송한 실적으로 셈해진다는 뜻입니다.
같은 지침에는 반대쪽 선도 있습니다. 위·수탁차주가 화주나 주선사업자, 다른 운송회사와 직접 운송계약을 맺고 나른 짐은 소속 회사가 직접 운송한 것으로 치지 않습니다. 회사가 직접 나르지 않는 나머지 짐도 다른 운송사업자나, 그 다른 회사에 소속된 위·수탁차주에게만 맡길 수 있습니다. 화주 쪽에서 본 같은 규칙은 고정차와 용차 글에, 주선사업자가 사이에 낄 때의 수수료는 주선 수수료 글에 있습니다.
그렇다고 한 회사 일만 하라는 뜻은 아닙니다. 법은 운송회사가 위·수탁차주가 다른 운송사업자와 1년 이상 운송계약을 함께 맺는 것을 막거나, 그 일로 불이익을 주지 못하게 했습니다. 다만 그렇게 나른 짐은 앞의 지침대로 소속 회사의 직접 운송에는 들지 않습니다. 두 번째 일감을 받으실 생각이라면 소속 회사 일정과 겹치지 않는지 미리 맞춰 두시는 편이 좋습니다.
기사님 쪽에서 보는 두 줄 — 들어오는 운송료, 나가는 관리비
기사님 쪽으로 들어오는 줄은 운송료입니다. 지입차 수익은 이 운송료에서 기사님이 내는 돈을 뺀 나머지이고, 운송료를 어떤 틀로 받는지는 자리마다 다릅니다. 기름값과 통행료를 누가 내느냐로 가르는 방식은 완제 무제 문답에, 매달 같은 금액으로 정하는 방식은 월대 문답에 따로 적어 두었습니다.
하나로통운 공고에도 운송료가 오는 길을 적은 칸이 있습니다. 한 5톤 윙바디 공고는 정산 칸에 부가세와 유가보조금은 별도이고 당사가 직접 지급한다고 적었습니다(모집 공고 기준, 공고 201번). 한 1톤 배송 공고는 운송료 칸에 한 건 평균 운송료와 부가세를 더한 금액을 나란히 적었습니다(모집 공고 기준, 공고 251번). 보시는 공고에 이런 칸이 비어 있다면 누가, 언제, 무엇을 뺀 금액을 주는지 물어 두십시오.
나가는 줄의 이름은 관리비입니다. 국토교통부 표준 위·수탁계약서는 기사님이 회사에 내는 돈을 운송사업 관리 업무를 대신해 주는 대가로 적고, 금액 옆에 부가세 별도를 붙였습니다. 현장에서 지입료라고 부르는 돈이 이 칸이고, 금액을 견주는 법은 관리비 문답에 있습니다. 차 수리비와 기름값, 세금과 보험료가 누구 몫인지는 지입차 현실 글이 조항별로 나눠 두었습니다.
관리비를 운송료에서 떼고 넣어 주는지, 따로 내는지는 계약서와 정산서를 보셔야 압니다. 어느 쪽이든 떼는 항목은 모두 위·수탁계약서에 이름이 있어야 합니다. 회사가 계약서에 적히지 않은 돈을 기사님께 달라고 하거나 받는 것을 시행규칙이 금지하기 때문입니다.
표준 위·수탁계약서에 없는 칸 — 운송료
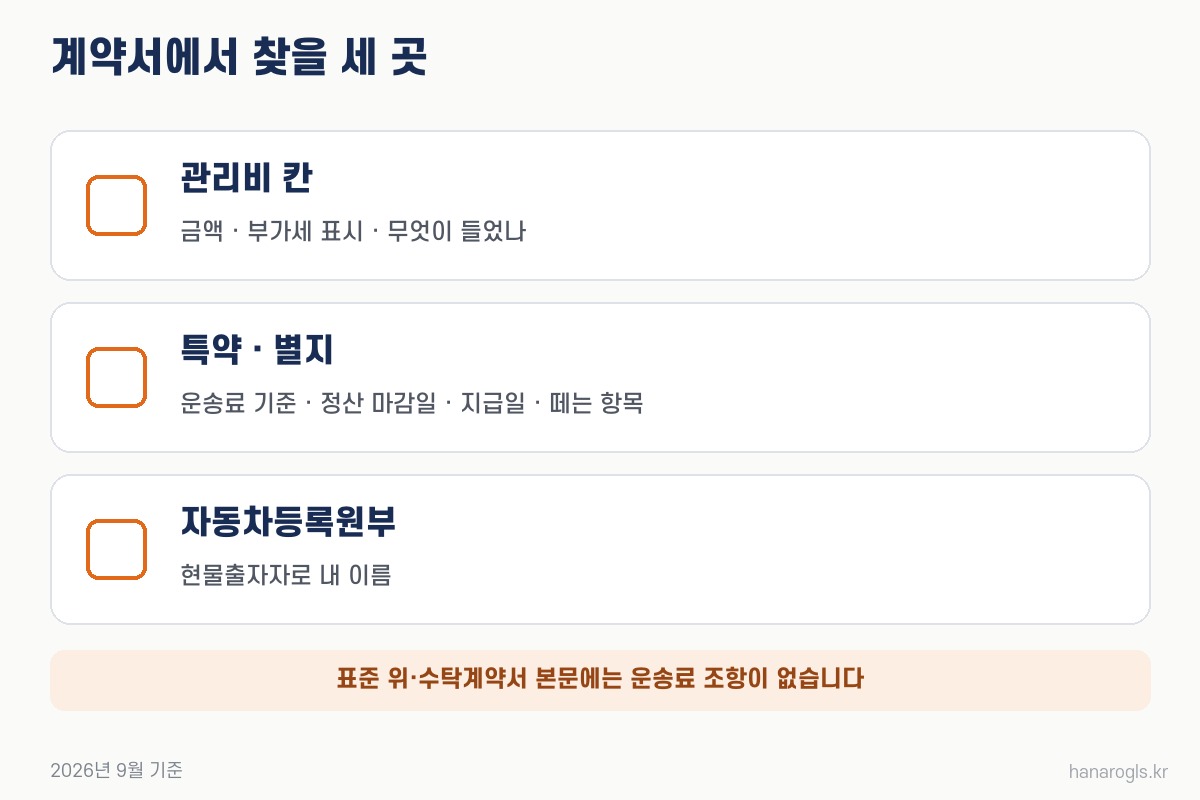
표준 위·수탁계약서를 끝까지 읽어 보면 관리비와 차량 관리 비용, 보험, 사고 처리 조항은 있는데, 운송료를 얼마로 언제 어떻게 준다는 조항은 없습니다. 대신 이 양식은 정하지 않은 일을 두 쪽이 대등한 지위에서 합의해 별도 특약으로 정할 수 있다고 적었습니다. 기사님께 가장 큰 돈의 조건이 본문이 아니라 특약이나 따로 받는 문서에 있을 수 있다는 뜻입니다.
그래서 계약서에서는 세 곳을 찾아보십시오. 첫째, 관리비 칸에 금액과 부가세 표시, 무엇이 들었는지가 적혀 있는가. 둘째, 특약이나 별지에 운송료를 정하는 기준과 정산 마감일, 지급일, 떼는 항목이 있는가. 셋째, 자동차등록원부에 기사님이 현물출자자로 오르는가입니다. 법은 회사가 현물출자 받은 차의 원부에 위·수탁차주를 현물출자자로 적게 했습니다.
이름은 누구 앞으로 가나 — 제목의 「번호판은 회사 것」
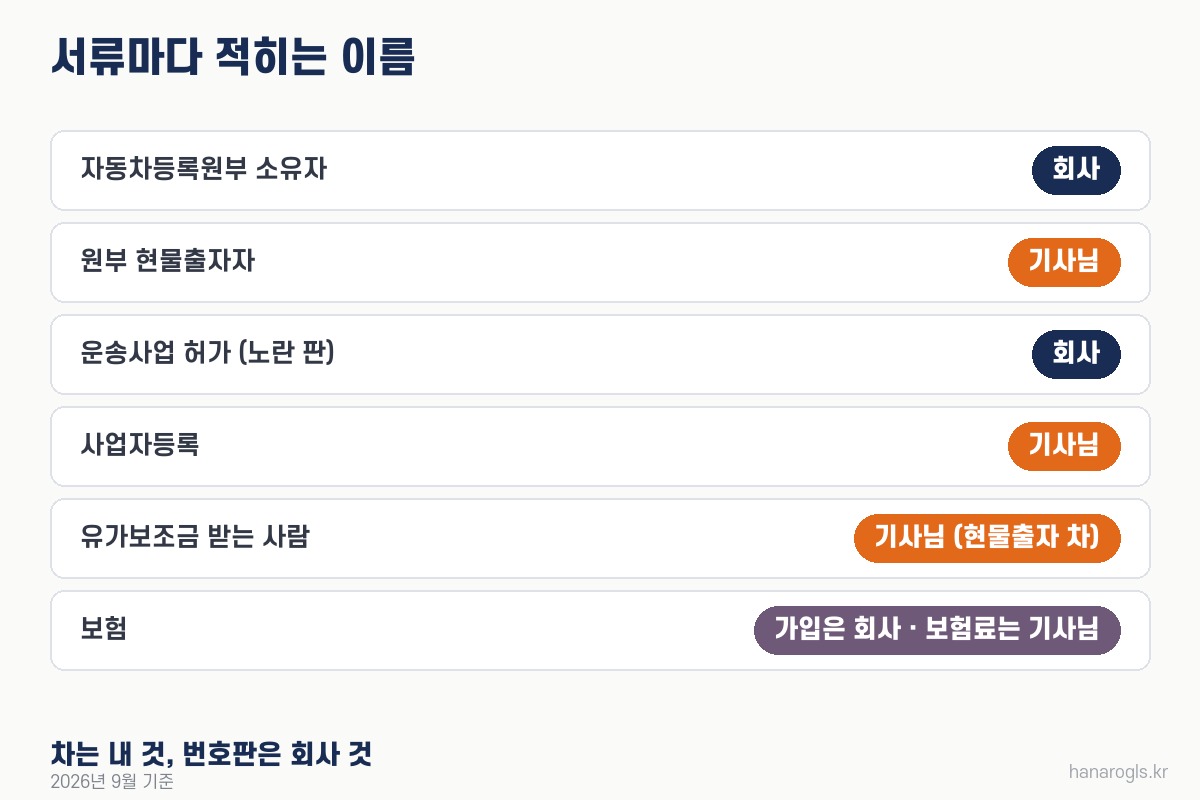
제목의 말을 서류로 옮기면 이렇습니다. 차값과 할부금은 기사님이 내지만 자동차등록원부의 소유자는 회사이고, 기사님은 현물출자자로 적힙니다. 노란 판을 달게 해 주는 운송사업 허가도 회사 이름입니다. 반면 사업자등록은 기사님 명의와 부담으로 하고, 현물출자한 차의 유가보조금은 회사가 아니라 기사님께 지급됩니다.
보험은 둘로 갈립니다. 표준 계약서는 자동차보험과 적재물배상보험에 가입하고 유지하는 일을 회사에 두고, 보험료 납부는 기사님 몫으로 적었습니다. 회사가 그 차를 함부로 팔거나 저당 잡지 못하는 조건은 차량 명의 문답에 있습니다.
그만둘 때 차와 자리는 어떻게 되나
위·수탁계약이 끝나면 기사님은 차 명의를 옮겨 달라고 요구할 수 있고, 회사는 응해야 하며 그 일을 이유로 부당한 돈을 요구하거나 받지 못합니다. 계약을 끝내지 않고 자리를 넘기는 길도 있습니다. 회사 동의를 받아 계약상 지위를 다른 사람에게 넘길 수 있고, 일하다 다치거나 병이 나 일을 못 하게 된 때 등에는 회사가 법이 정한 경우가 아니면 동의를 거절하지 못합니다. 넘기는 순서는 자리 넘기기 문답에 적어 두었습니다.
직영·개인 운송사업자와 돈의 길 견주기
같은 화물차 일이라도 운임이 누구를 거치느냐가 다릅니다. 직영 기사는 회사 차를 몰고 회사에서 급여를 받는 근로자입니다. 개인 운송사업자는 허가가 본인 것이라 회사에 내는 관리비가 없고 화주나 주선사업자와 직접 계약할 수 있지만, 일감과 대금 회수를 스스로 챙깁니다. 지입은 허가와 운송계약은 회사를 거치고 차와 운행은 기사님 몫인 자리입니다. 세 방식을 여섯 줄로 견준 표는 지입 용차 차이 글에, 신분 차이는 직영 문답에 있습니다.
이 구조를 알고 공고를 보시면 물을 것이 좁혀집니다. 운송료는 누가 언제 무엇을 뺀 금액으로 주는지, 관리비에는 무엇이 드는지, 차는 원부에 어떻게 오르는지입니다. 지금 열린 자리는 매물 공고에서 보실 수 있습니다.
자주 묻는 질문
Q. 지입차는 제 차인가요, 회사 차인가요?
값을 치르고 모는 사람은 기사님이지만 서류상 소유자는 회사이고, 기사님은 자동차등록원부에 현물출자자로 적힙니다. 위·수탁계약이 끝나면 명의 이전을 요구할 수 있고 회사는 이에 응해야 합니다.
Q. 화주가 저에게 운송료를 바로 주나요?
지입 구조에서 운임은 화주와 운송회사가 맺은 운송계약으로 회사에 들어오고, 기사님은 위·수탁계약에 따라 회사에서 운송료를 받습니다. 표준 위·수탁계약서에는 운송료 조항이 없으니 정산일과 지급 방법은 특약과 공고의 정산 칸에서 확인하십시오.
Q. 소속 회사 말고 다른 회사 일도 함께 할 수 있나요?
법은 운송회사가 위·수탁차주가 다른 운송사업자와 1년 이상 운송계약을 함께 맺는 것을 막거나 그 일로 불이익을 주지 못하게 했습니다. 다만 그 짐은 소속 회사의 직접 운송 실적에는 들지 않으니 일정과 조건을 미리 맞춰 두십시오.